


Yapı Kredi Mobile
4,7512.77K Arvustused
Rakenduse andmed
- Versioon
- 4.0.68
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Yapı ve Kredi Bankası A.Ş.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
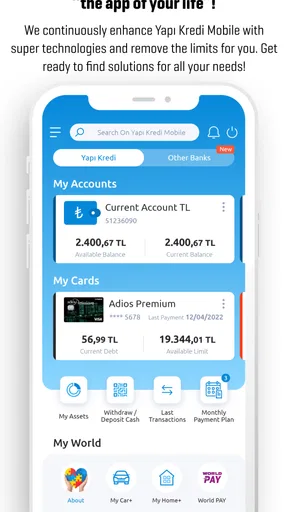
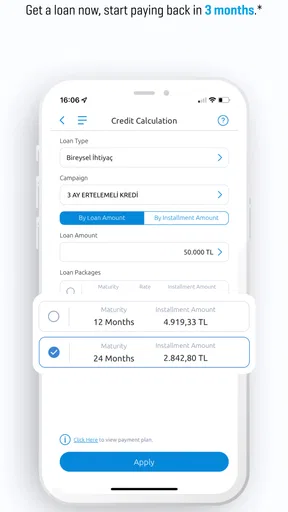
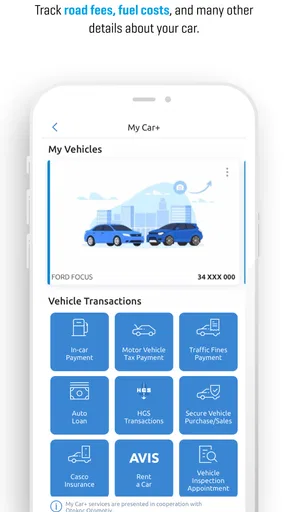
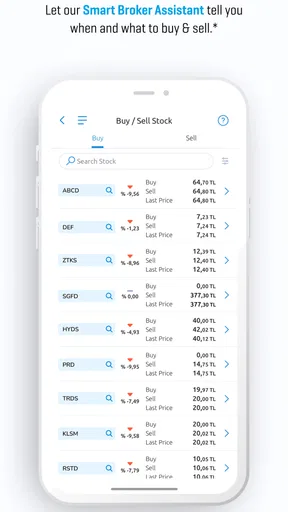
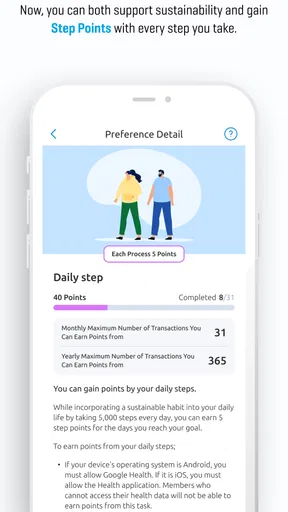
 Analüüsi koostas AppCompare
Yapı Kredi Mobile’i tasub hinnata ühe lihtsa küsimuse järgi: kas ma tahan oma Yapı Kredi pangatoiminguid teha telefonis või otsin hoopis tööriista kogu rahaasjade korraldamiseks? Minu jaoks on see eelkõige mobiilipank, mitte universaalne eelarveabiline. Kui olen juba selle panga klient, võib igapäevane konto kontrollimine ja tavapäraste toimingute tegemine olla telefonis palju käepärasem kui arvuti avamine. Kui mul Yapı Kredi kontot pole, jääb rakenduse praktiline väärtus aga väikeseks.
Minu soovitus sõltuks ka sellest, milliseid rahaotsuseid ma telefonis teen. Kiire saldo kontroll ja tuttav maksetoiming sobivad mobiiliekraanile hästi; uue saaja andmete sisestamise või suurema summa puhul võtaksin aega ja kontrolliksin kõik hoolikalt üle. Hea pangarakendus ei asenda tähelepanelikkust, vaid aitab tavatoimingud sobival hetkel ära teha. Just see vahe aitab otsustada, kas mobiilipank on minu jaoks piisav või vajan selle kõrvale veebipanka või eraldi eelarverakendust.
Enne valimist: millist pangandust ma tegelikult vajan?
Yapı Kredi Mobile jätab mulle mulje rakendusest, mis tahab olla rohkem kui lihtsalt koht saldo vaatamiseks. See on Yapı ve Kredi Bankası A.Ş. finantsrakendus, mille keskne mõte on tuua igapäevased pangatoimingud telefoni, et ma ei peaks iga väikese asja pärast arvutit või pangakontorit avama. Minu hinnangul on selle suurim väärtus mugavus: kui olen juba selle panga klient, saan oma rahaasju korraldada samas keskkonnas, kus hoian kontot ja kasutan panga teenuseid.
Rakenduse poe kokkuvõte „Teie elu rakendus” on üsna lai lubadus, kuid kasutuskogemusest rääkides on mõistlikum vaadata seda praktilisemalt. See ei ole universaalne rahahaldur, mis ühendaks kõik pangad ühte vaatesse, vaid Yapı Kredi enda mobiilipank. Seetõttu sõltub soovitus väga palju sellest, kas mul on selle pangaga juba suhe. Olemasolevale kliendile võib see olla igapäevane töövahend; inimesele, kes otsib lihtsalt neutraalset eelarverakendust, ei ole see kõige loogilisem valik.
Igapäevane pangandus telefonis
Kui kasutan mobiilipanka igapäevaselt, hindan seda kõige rohkem väikeste toimingute juures, mida muidu kipuksin edasi lükkama. Minu jaoks aitab telefoni kaudu tehtav kiire kontroll hoida ostuotsused ja konto tegeliku seisu lahus oletustest. Järgmise sammuna tasub aga vaadata, millistes olukordades on Yapı Kredi Mobile mugavam kui muud panganduse kanalid ja millal eelistaksin mõnd alternatiivi.
Mida rakendus minu jaoks kõige paremini lahendab
Minu jaoks on mobiilipanga peamine ülesanne vähendada hõõrdumist. Kui tahan kontrollida, kas palk või tagasimakse on laekunud, vaadata konto hetkeseisu või teha vajaliku makse, on telefon tavaliselt käeulatuses. Sellise rakenduse väärtus ei seisne ühes efektsemas funktsioonis, vaid selles, kui kiiresti saan tavapärase toimingu tehtud ilma liigse mõtlemiseta.
Yapı Kredi Mobile sobib eriti olukorda, kus pangandus on osa minu igapäevasest rutiinist. Näiteks enne toidupoodi minekut saan üle vaadata, kui palju raha kontol tegelikult kasutada on. Pärast ostu saan kontrollida, kas tehing kajastus õigel kontol ja kas summa vastab ootustele. Kui mul on vaja arve tasuda või raha liigutada, saan seda teha samast mobiilsest keskkonnast, mitte otsida eraldi arvutit.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See kasutusviis kõlab lihtsana, kuid just siin tuleb rakenduse praktiline tugevus esile. Pangarakendus peab olema piisavalt selge, et ma ei peaks iga kord juhendit lugema. Samal ajal peab see andma mulle piisavalt kindlust, et enne kinnitamist saan aru, mida olen tegemas. Finantsrakenduse puhul hindan ma rohkem rahulikku ja arusaadavat töövoogu kui liigset visuaalset efekti.
Usaldusväärsuse signaalid ja rakenduse küpsus
Rakendus on olnud saadaval alates 2. novembrist 2011, seega ei vaata ma siin värskelt käivitatud katsetust. Praegune versioon on 4.0.68 ning minimaalne nõue on Android 7.0. See teeb selle kättesaadavaks ka kasutajatele, kelle telefon ei ole uusim mudel, kuigi tegelik sujuvus sõltub loomulikult seadme seisukorrast ja süsteemi jõudlusest.
Poes kuvatav 4,7 keskmine hinnang ja umbes 2,9 miljonit hinnangut annavad märku, et rakendust kasutatakse väga laialt. Üle 10 miljoni paigalduse kinnitab sama muljet. Ma ei võtaks neid numbreid automaatselt kvaliteedigarantiina, sest pangarakenduste hinnanguid mõjutavad vahel ka sisselogimise, konto või panga üldise teeninduse probleemid. Küll aga näitavad need, et tegemist ei ole niširakendusega, mille kasutuskogemus sõltub väga väikesest testijate ringist.
Arendajana on märgitud Yapı ve Kredi Bankası A.Ş., mis on pangarakenduse puhul oluline kontekst. Ma ei pea otsima kolmanda osapoole rahahaldustööriista, et oma Yapı Kredi kontot kasutada. See vähendab ühelt poolt vahendajate arvu, kuid tähendab ka seda, et rakenduse kasulikkus on tihedalt seotud konkreetse pangaga.
Praktiline töövoog enne kinnitamist
Minu soovitus on võtta finantstehingute puhul harjumuseks teha toiming kahes etapis. Esmalt sisestan saaja, summa või muu vajaliku info ning seejärel peatun hetkeks enne kinnitamist. Kontrollin üle konto, valuuta, summa ja saaja andmed. Mobiiliekraanil on lihtne vajutada liiga kiiresti, eriti kui teen makset liikvel olles. Rakendus võib teha tehnilise töö õigesti, kuid lõplik vastutus sisestatud andmete eest jääb ikkagi kasutajale.
See on üks vähem nähtav, kuid tähtis erinevus pangarakenduse ja tavalise ostuäpi vahel. Kui osturakendus kuvab vale soovituse, on tagajärg sageli lihtsalt halb valik. Pangas võib tähelepanematus tähendada päris rahalist probleemi. Seetõttu hindan Yapı Kredi Mobile'i mitte ainult toimingute hulga, vaid ka selle järgi, kas ma saan ekraanil oleva info rahulikult üle kontrollida.
Igapäevases olukorras, kus olen näiteks ühistranspordis ja tahan kiiresti kontrollida, kas kaart või konto on kasutatav, on telefon mugav. Suurema makse, uue saaja või keerukama rahaasja korral eelistaksin mina siiski rahulikumat keskkonda ja rohkem aega. Mobiilipank on suurepärane kiireteks korduvateks toiminguteks, kuid väiksem ekraan ei muuda keerulist finantsotsust iseenesest lihtsamaks.
Kellele see rakendus sobib
Kõige selgem sihtrühm on Yapı Kredi klient, kes soovib pangaga suhelda peamiselt telefonis. Kui kasutan igapäevaselt Android-seadet ja tahan kontot jälgida ilma pangakontori külastuseta, on tasuta rakenduse proovimine loogiline. PEGI 3 märge näitab, et sisu vanuse mõttes ei ole piiratud, kuid finantsteenuse kasutamine eeldab loomulikult täiskasvanu vastutust ja panga enda kliendisuhet.
Rakendus võib sobida ka inimesele, kes ei taha eraldi eelarverakendust kasutada. Kui minu vajadus on eelkõige pangakonto jälgimine ja tavapärased pangatoimingud, on ühe ametliku rakenduse kasutamine lihtsam kui mitme tööriista vahel liikumine. See vähendab olukordi, kus ma pean sama tehingu või saldo kohta infot eri kohtadest kokku koguma.
Samas ei soovitaks ma seda esimesena inimesele, kes tahab ühendada mitme panga kontod, jälgida väga detailset majapidamiseelarvet või saada pangast sõltumatut finantsanalüüsi. Sellisel juhul võib spetsiaalne eelarve- või kontokogumisrakendus olla paindlikum. Selle eelis on lai vaade, samal ajal kui Yapı Kredi Mobile'i eelis on otsene ühendus ühe panga teenustega.
Igapäevane kasutus ei tähenda, et telefonist piisab kõigeks
Kui kasutan mobiilipanka põhilise kanalina, mõtleksin läbi ka varuplaani juhuks, kui telefon pole käepärast või internetiühendus katkeb. Näiteks võiksin enne reisi teada, kuidas saan pangaga ühendust võtta ja milliseid toiminguid saan vajaduse korral veebis teha. See ei ole põhjus rakendust vältida, vaid praktiline viis mitte siduda kõiki rahaasju ühe seadme kättesaadavusega.
Ka ühise majapidamise puhul tasub otsustada, kas mul on vaja lihtsalt oma konto seisu näha või jagada teise inimesega eelarvepilti. Mobiilipank sobib hästi minu enda Yapı Kredi toimingutele, kuid see ei pruugi asendada kokkulepet selle kohta, kuidas arveid omavahel jagame või pere kulusid jälgime. Sellise töö jaoks võib ühine tabel või eraldi eelarvetööriist olla arusaadavam, samal ajal kui pangarakendus jääb maksete tegemise ja tegelike tehingute kontrollimise kohaks.
Piirangud, mida enne kasutamist arvestan
Kõige olulisem piirang ei ole minu silmis tingimata mõni üksik puuduolev nupp, vaid rakenduse loomulik sõltuvus pangast. Kui ma ei ole Yapı Kredi klient, ei saa ma selle väärtust hinnata samamoodi nagu olemasolev kasutaja. Rakendus ei lahenda iseenesest vajadust valida pank, avada sobiv konto või mõista finantsteenuse tingimusi.
Teine võimalik ebamugavus on see, et mobiilne vorm sunnib mind tegema kõike väiksel ekraanil. Kiire saldo vaatamine on mugav, kuid pikemate andmete võrdlemine, suuremate summade planeerimine või mitme asja korraga kontrollimine võib olla vähem ülevaatlik kui veebipangas. Mina kasutaksin telefoni igapäevasteks toiminguteks ja veebikeskkonda siis, kui tahan oma rahaasju pikemalt analüüsida.
Kolmas piirang puudutab kasutaja enda turvarutiine. Pangarakendus võib olla ametlik ja laialt kasutatud, kuid ebaturvaline ekraanilukk, jagatud telefon või hooletu kinnitamine muudab ka hea rakenduse kasutamise riskantsemaks. Ma ei jätaks telefoni lukustamata, ei annaks kinnituskoodi teistele ning kontrolliksin enne iga makset, kas olen õiges rakenduses ja õiges kontovaates.
Samuti ei eeldaks ma, et kõrge keskmine hinnang tähendab kõigile ühesugust kogemust. Mõnele kasutajale on tähtis kiirus ja tuttav töövoog, teisele aga väga detailne kulude kategoriseerimine või mitme panga koondvaade. Need on erinevad vajadused. Yapı Kredi Mobile'i tugevus on panganduse otsene kasutamine, mitte tingimata kogu isikliku rahanduse haldamine ühes universaalses juhtpaneelis.
Kolm kasutusviisi, kus rakendus päriselt väärtust loob
Esimene kasulik töövoog on igapäevane kontroll enne kulutamist. Mina ei vaataks ainult kontojääki, vaid seoksin selle lähiaja kohustustega: kas mõni arve on veel tasumata, kas kontole peab jääma raha ja kas planeeritud ost mahub tegelikult eelarvesse. Nii ei muutu rakendus pelgalt numbrite vaatamise kohaks, vaid aitab teha otsuse olemasoleva info põhjal.
Teine on tehingu kiire järelkontroll. Kui olen teinud makse või kasutanud kontot ebatavalises olukorras, kontrolliksin hiljem rakendusest, kas summa ja konto vastavad minu kavatsusele. See on eriti kasulik siis, kui päeva jooksul on mitu sarnast liikumist. Harjumus kontrollida tehingut kohe vähendab võimalust, et märkan vea alles palju hiljem.
Kolmas on telefoni kasutamine väikeste, kuid korduvate pangatoimingute jaoks. Just selliste toimingute puhul võib mobiilirakendus säästa kõige rohkem aega: ma ei pea ootama, kuni olen arvuti taga, ega lükkama asja edasi lihtsalt seetõttu, et see tundub liiga tühine. See ei tähenda, et kõik finantsotsused peaksid sündima ühe käega telefoni ekraanil. Pigem aitab rakendus eraldada kiire asja pikemast planeerimisest.
Veel üks praktiline soovitus on hoida rakendus ajakohasena, sest praegune versioon võib sisaldada parandusi, mida varasem kasutuskogemus ei näidanud. Samal ajal kontrolliksin enne uuendamist, kas telefon vastab Android 7.0 miinimumnõudele ja kas seadmes on piisavalt vaba ruumi. Kui rakendus ei tööta ootuspäraselt, ei tasu kohe eeldada, et probleem on kontol; esmalt kontrolliksin ühendust, rakenduse versiooni ja telefoni enda seisukorda.
Millal valida veebipank või eraldi eelarvetööriist?
Veebipank on Yapı Kredi Mobile'i kõige ilmsem alternatiiv. Veebis on suurem ekraan ja pikemate andmete lugemine võib olla mugavam. Telefon võidab aga kättesaadavuses: seda kasutan hetkel, mil vajadus tekib, mitte alles siis, kui olen arvuti juurde jõudnud. Mina ei näeks neid tingimata konkurentidena, vaid kahe erineva töövahendina.
Teine alternatiiv on eraldiseisev eelarverakendus. Selle puhul võib saada parema ülevaate kulukategooriatest, eesmärkidest ja eri kontode koondseisust. Vastutasuks võib tekkida rohkem käsitööd, andmete sünkroonimise küsimusi või vajadus jagada finantsinfot mitme teenuse vahel. Yapı Kredi Mobile'i puhul on kasutusloogika kitsam, kuid pangaga otsesem.
Kolmas alternatiiv on pangakontor või klienditeenindus, eriti keerukate küsimuste korral. Rakendus on hea siis, kui tean, mida tahan teha, ja saan toimingu ise lõpuni viia. Kui mul on vaja tingimusi põhjalikult võrrelda, lahendada erandlikku olukorda või saada inimese selgitust, ei asenda mobiilipank vestlust spetsialistiga. See ei ole rakenduse läbikukkumine, vaid mobiilse kanali mõistlik piir.
Üleminek telefonile: mida ette mõelda?
Kui olen seni kasutanud peamiselt veebipanka, ei pea ma kõike korraga telefoni üle viima. Alustaksin madala riskiga harjumustest, näiteks konto seisu vaatamisest ja juba tuttava tehingu kontrollimisest. Kui see tundub mugav, saan otsustada, milliseid muid korduvaid toiminguid soovin mobiilis teha. Nii saan aru, kas väiksem ekraan ja minu igapäevane telefonikasutus sobivad kokku, enne kui hakkan sellele kanalile kõigis olukordades lootma.
Enne paigaldamist mõtleksin ka sellele, kas tahan kasutada põhilise pangakanalina telefoni. Kui telefon on sageli teiste käes, kaob ära või on väga vana, võib veebipank pakkuda rahulikumat varulahendust. Kõige mõistlikum on hoida mõlemad võimalused olemas, mitte sõltuda ühest seadmest täielikult.
Kas kasutamine on tasuta ja millist seadet on vaja?
Rakendus on tasuta, mis teeb alustamise lihtsamaks, kuid tasuta allalaadimine ei tähenda, et kõik pangateenused või tehingud oleksid automaatselt tasuta. Mina vaataksin konkreetse teenuse tingimused alati eraldi üle, eriti kui tegemist on ülekande, kaardi või muu tasulise toiminguga. Rakenduse hind ja pangateenuse hind ei ole sama asi.
Androidi poolel on miinimumnõue 7.0. See on kasulik info vanema telefoni omanikule, kuid toetatud süsteem ei taga veel head kasutuskogemust. Kui seade on aeglane, aku peaaegu tühi või internetiühendus ebastabiilne, võib finantstoimingu tegemine olla ebamugav. Mina väldiksin oluliste maksete kinnitamist olukorras, kus telefon võib keset protsessi välja lülituda.
Rakenduse PEGI 3 vanusemärge kirjeldab sisu sobivust, mitte seda, kes saab pangateenust iseseisvalt kasutada. Pangatoimingud eeldavad vastavat kliendisuhet ja vastutustundlikku kasutamist. Seepärast ei valiks ma rakendust lapsele iseseisvaks rahaasjade korraldamiseks pelgalt selle madala vanusemärgi põhjal.
Minu lõplik hinnang
Yapı Kredi Mobile on minu hinnangul tugev ja praktiline valik eelkõige Yapı Kredi kliendile, kes tahab oma pangatoimingud telefoni tuua. Selle väärtus tuleb välja korduvates olukordades: konto kontrollimisel, igapäevaste maksete tegemisel ja tehingute järelvaatamisel. Lai kasutajaskond, kõrge keskmine hinnang ja pikaajaline olemasolu annavad põhjust seda võtta tõsiselt, kuigi need ei muuda rakendust automaatselt iga inimese jaoks sobivaks.
Minu peamine soovitus on kasutada seda kiireks panganduseks, mitte pidada seda kogu isikliku rahanduse täielikuks asenduseks. Kui olen selle panga klient ja eelistan mobiilset asjaajamist, näen siin selget praktilist kasu. Kui tahan mitme panga koondvaadet, sügavat eelarveanalüüsi või keerukaid nõuandeid, otsiksin kõrvale teise tööriista või kasutaksin veebipanka.
Yapı Kredi Mobile'i suurim tugevus on otsesus: see viib Yapı Kredi pangateenused sinna, kus ma neid kõige sagedamini vajan, ehk telefoni. Selle nõrkus on sama mündi teine külg: rakendus ei saa olla neutraalne ega täielikult universaalne, sest selle mõte on seotud ühe pangaga. Õige kasutaja jaoks on see siiski mugav, tasuta ja igapäevaselt põhjendatud valik, mida soovitaksin sõbrale siis, kui ta juba kasutab Yapı Kredi teenuseid ja tahab vähem aega pangatoimingutele kulutada.
Plussid
- Kiire sisselogimine biomeetria abil
- kui telefon seda toetab.
- Kaarditehingute teavitused aitavad kuludel reaalajas silma peal hoida.
- Ülekannete ja maksete tegemine on mugav ka väljaspool pangakontorit.
- Rakendus võimaldab hallata mitut Yapı Kredi toodet ühest kohast.
- Pangaautomaate ja filiaale saab asukoha järgi hõlpsalt otsida.
Miinused
- Mõned funktsioonid võivad olla saadaval ainult Türgi klientidele.
- Rakenduse täielik kasutamine eeldab sageli Türgi telefoninumbrit.
- Liides ja tugiteave ei pruugi olla eesti või inglise keeles.
- Turvakontrollid võivad kiireloomuliste toimingute tegemist aeglustada.
- Vanemates seadmetes võib rakendus töötada vähem sujuvalt.
Korduma kippuvad küsimused: Yapı Kredi Mobile
Mis on Yapı Kredi Mobile ja milleks seda kasutada saab?
Yapı Kredi Mobile on Yapı Kredi panga mobiilirakendus, mille kaudu saab hallata pangakontosid ja kaarte otse nutitelefonist. Rakenduses on võimalik vaadata saldosid ja tehinguid, teha rahaülekandeid, maksta arveid, hallata krediitkaarte ning jälgida laenu- ja säästutooteid. Täpsed funktsioonid võivad sõltuda kasutaja kontost, riigist ja panga kehtivatest teenusetingimustest.
Kas Yapı Kredi Mobile kasutamiseks peab olema Yapı Kredi klient?
Üldjuhul on rakendus mõeldud Yapı Kredi klientidele ning täielikuks kasutamiseks on vaja pangas avatud kontot või muud sobivat toodet ja aktiivseid internetipanga sisselogimisandmeid. Pärast rakenduse paigaldamist tuleb kasutaja isik tavaliselt registreerida panga määratud autentimisprotsessi kaudu. Mõningaid avalikke tööriistu või tooteteavet võib saada vaadata ka ilma kontota, kuid pangatehingud nõuavad kliendistaatust.
Kuidas on Yapı Kredi Mobile'is sisselogimine ja turvalisus korraldatud?
Rakendus kasutab pangateenustele juurdepääsu kaitsmiseks sisselogimist ning võib toetada PIN-koodi, biomeetrilist autentimist, näiteks sõrmejälge või näotuvastust, ja täiendavaid kinnitusi. Turvalisus sõltub ka telefoni enda lukustusest, operatsioonisüsteemi ajakohasusest ja kasutaja käitumisest. Ärge jagage paroole ega kinnituskoodide infot ning vältige pangarakenduse kasutamist avalikus või ebaturvalises Wi-Fi-võrgus.
Milliseid pangatoiminguid saab Yapı Kredi Mobile'i kaudu teha?
Rakenduse põhifunktsioonide hulka kuuluvad tavaliselt kontojäägi ja konto väljavõtte vaatamine, raha saatmine, maksete tegemine ning kaartide kontrollimine. Sõltuvalt Yapı Kredi teenustest võib rakendus võimaldada ka krediitkaardi limiidi ja väljavõtte jälgimist, kaardi ajutist blokeerimist, arvete tasumist, valuutatehinguid või laenumaksete haldamist. Enne tehingu kinnitamist kontrollige alati saaja andmeid, summat ja võimalikke teenustasusid.
Kas Yapı Kredi Mobile on tasuta ja milliseid nõudeid rakendus vajab?
Rakenduse allalaadimine on tavaliselt tasuta, kuid mõned pangatehingud, ülekanded või muud teenused võivad olla seotud Yapı Kredi hinnakirjas toodud tasudega. Kasutamiseks on vaja ühilduvat Androidi või iOS-i seadet, internetiühendust ning panga toetatud operatsioonisüsteemi versiooni. Enne installimist tasub kontrollida ametlikust rakenduste poest rakenduse arendajat, viimase värskenduse kuupäeva ja vajalikke õigusi.


